冶金专用设备制造企业固定资产分类折旧年限指南
一、固定资产折旧年限的确定原则
冶金专用设备制造企业固定资产折旧年限的确定,需遵循会计准则与税法规定,结合设备技术寿命、经济寿命及行业惯例。冶金专用设备通常处于高温、重载、腐蚀等恶劣工况,折旧年限一般短于通用设备。企业应根据《企业所得税法实施条例》第六十条规定的 minimum 年限,合理确定各类固定资产的折旧年限。
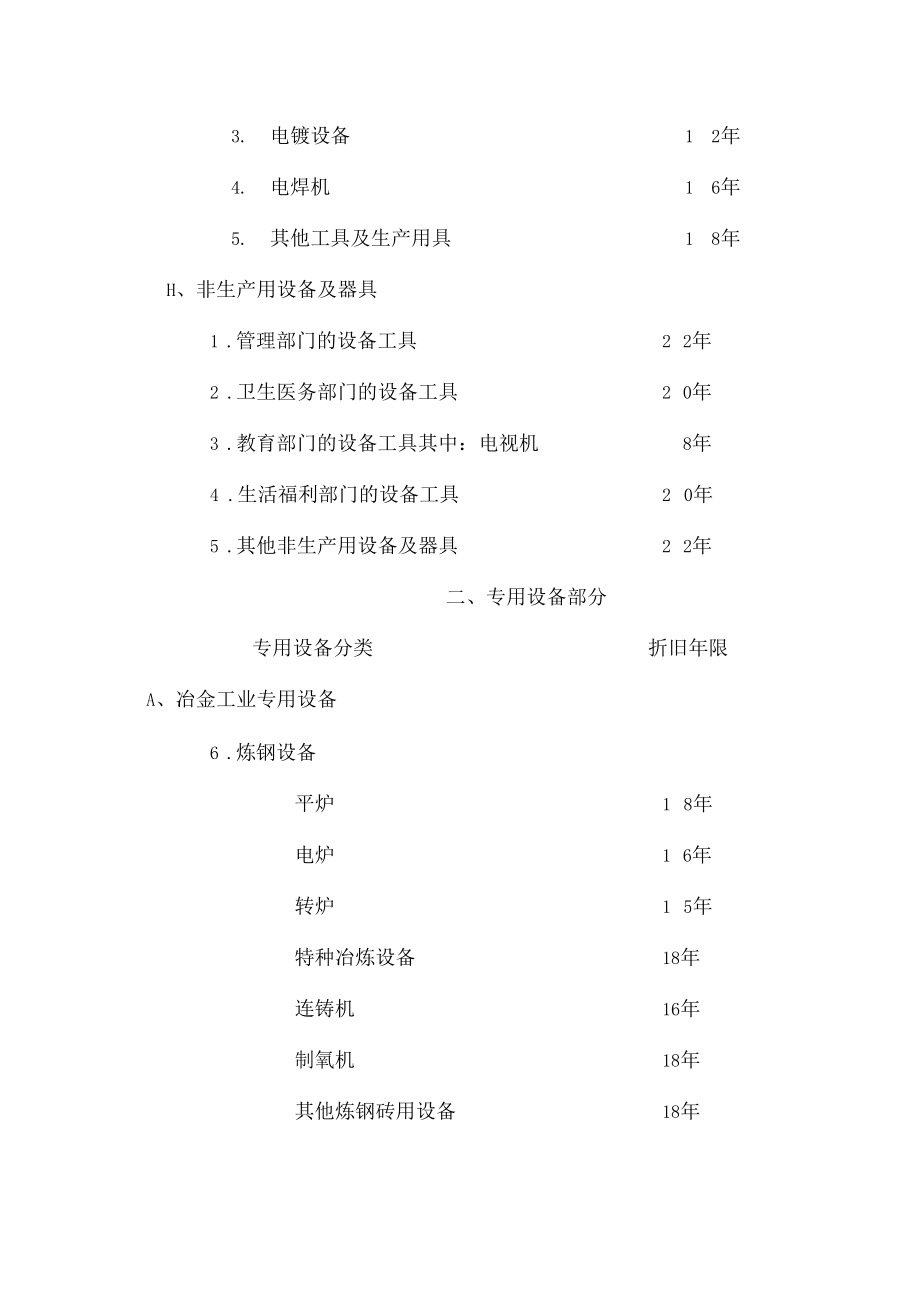
二、冶金专用设备制造企业固定资产分类及折旧年限参考表
| 固定资产类别 | 具体内容 | 折旧年限(年) | 残值率(%) | 备注 |
|-------------|---------|--------------|-----------|------|
| 一、房屋及建筑物 | | | | |
| 1. 生产用房 | 炼钢、炼铁、轧钢等主厂房 | 30-40 | 3-5 | 钢结构厂房取下限 |
| 2. 受腐蚀生产用房 | 酸洗、电镀车间 | 20-25 | 3-5 | 需做防腐处理 |
| 3. 非生产用房 | 办公楼、宿舍 | 35-45 | 3-5 | |
| 二、冶金专用设备 | | | | |
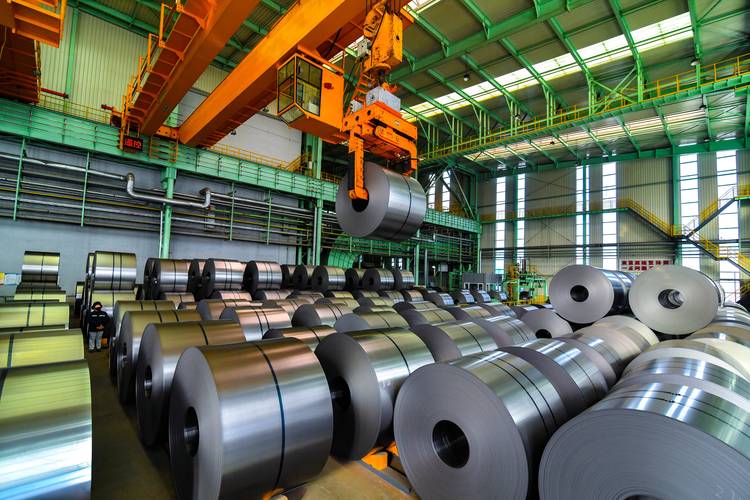
| 1. 冶炼设备 | 高炉、转炉、电炉、精炼炉 | 15-20 | 3-5 | 高温环境,实际寿命受限 |
| 2. 连铸设备 | 连铸机、结晶器、电磁搅拌 | 12-15 | 3-5 | 关键部件更换频繁 |
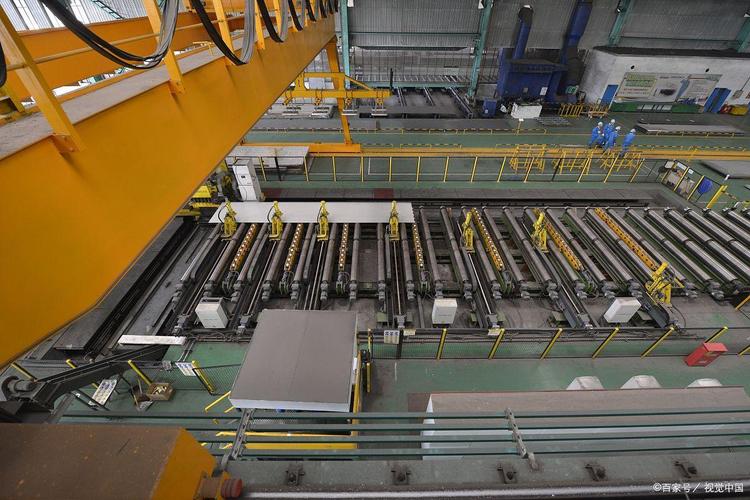
| 3. 轧制设备 | 热轧机、冷轧机、中厚板轧机 | 15-20 | 3-5 | 主电机可单独计提 |
| 4. 重载锻造设备 | 锻压机、挤压机、操作机 | 15-18 | 3-5 | |
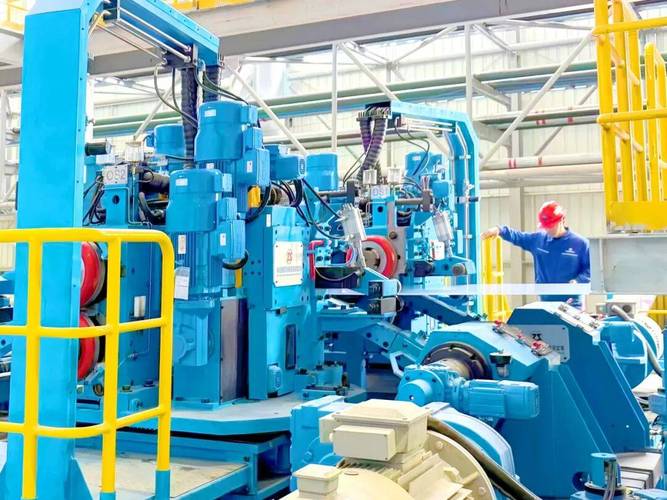
| 5. 金属制品设备 | 拉丝机、成绳机、焊接管机组 | 12-15 | 3-5 | |
| 三、动力与传导设备 | | | | |
| 1. 电站及供配电 | 变压器、配电柜、发电机组 | 10-15 | 3-5 | 高压设备取下限 |
| 2. 工业管道 | 蒸汽、氧气、煤气管道 | 10-14 | 3-5 | 腐蚀性介质缩短年限 |
| 3. 除尘环保设备 | 布袋除尘器、电除尘器 | 10-12 | 3-5 | |
| 四、运输设备 | | | | |
| 1. 铁水罐车、钢包车 | 冶金专用运输车辆 | 8-10 | 3-5 | |
| 2. 普通货车、叉车 | | 4-8 | 3-5 | 按行驶里程结合判定 |
| 五、工具及管理设备 | | | | |
| 1. 检验检测设备 | 光谱仪、探伤仪、试验机 | 8-10 | 3-5 | 电子类取下限 |
| 2. 自动化控制设备 | PLC、DCS、工业机器人 | 6-8 | 0-3 | 技术更新快 |
| 3. 电子计算机 | 服务器、工作站 | 3-5 | 0-3 | |
| 4. 办公设备 | 空调、傢俬 | 5-8 | 3-5 | |
| 六、其他设备 | | | | |
| 1. 工艺管道及阀门 | 耐高温高压阀门 | 8-10 | 3-5 | 按使用频次调整 |
| 2. 安全消防设备 | | 8-10 | 3-5 | |
三、计提折旧时应关注的特殊事项
- 加速折旧政策适用:冶金专用设备制造企业购置并实际使用《环境保护专用设备企业所得税优惠目录》《节能节水专用设备企业所得税优惠目录》和《安全生产专用设备企业所得税优惠目录》规定的设备,其投资额的10%可从企业当年的应纳税额中抵免。企业可选择缩短折旧年限或采取加速折旧方法。
- 高温、高腐蚀环境下的年限调整:对于直接作用于高温熔体、强腐蚀介质的设备(如炉体、渣处理设备),可根据《企业所得税法实施条例》第九十八条,申报缩短折旧年限或加速折旧,但最低折旧年限不得低于规定年限的60%。
- 维修改造后的年限处理:设备进行重大技术改造或大修,若延长了使用寿命并符合资本化条件,应调整固定资产原值并重新评估折旧年限。
- 折旧方法选择:除税法规定必须采用直线法(又称年限平均法)的资产外,冶金设备可适量根据经济利益预期实现方式选用双倍余额递减法或年数总和法。一经选定,不得随意变更。
四、管理与披露建议
- 建议企业建立固定资产台账,并按炉、机、线实行单机或机组会计核算。
- 每年年度终了,应对固定资产的使用寿命、预计净残值和折旧方法进行复核与披露,如果与原先估计数存在差异,应作出相应调整。
- 试生产、备用或季节性使用的冶金专用设备,不应遗漏计提折旧。
说明:上述年限为行业参考值,当前制造业企业所得税法规定的最低折旧年限为:房屋、建筑物20年;飞机、火车、轮船、机器、机械和其他生产设备10年;与生产经营活动有关的器具、工具、傢俬等5年;飞机、火车、轮船以外的运输工具4年;电子设备3年。企业在制定内部会计政策时,可依据该 tax 基准将专用设备的参照年限向上富余合理区间调整,以公允反馈财务信息。
如若转载,请注明出处:http://www.huichao813.com/product/19.html
更新时间:2026-11-01 07:08:29